O avanço das marcas chinesas e da eletrificação está mudando a disputa pelo consumidor brasileiro. Entre 2023 e janeiro a agosto de 2026, a média mensal de emplacamentos passou de 177 mil para 224 mil unidades, alta de quase 27%. Nesse intervalo, a participação chinesa saltou de 2,8% para 18,5%, enquanto os eletrificados avançaram de 4,4% para 19,8%. Para as empresas do setor, a questão é entender quais modelos cedem espaço a cada lançamento e como isso afeta suas projeções de vendas.
A presença chinesa também se diversificou. BYD, GWM e CAOA Chery concentravam 99% das vendas dessas marcas em 2023 e 2024; até agosto de 2026, respondiam por 73%. A BYD lidera, com 43%, enquanto a CAOA Chery passou de 51% em 2023 para 15%. Geely, com 10%, e Omoda e Jaecoo, com 8% somadas, ganharam relevância, acompanhadas por GAC, Leapmotor, Changan e Jetour. Mais da metade do avanço da participação chinesa entre 2023 e 2026 ocorreu nos oito primeiros meses deste ano, evidenciando a aceleração recente dessa mudança.
Os lançamentos ajudam a explicar essa transformação, mas seu efeito vai além do volume vendido pelo recém-chegado. Nossa análise mostra que as perdas se concentram em poucos concorrentes e variam conforme a faixa de preço, a tecnologia e a chegada simultânea de outros modelos.
O perfil dos lançamentos
Entre janeiro de 2023 e agosto de 2026, 73% dos lançamentos foram modelos inéditos ou novas motorizações; os demais, novas gerações ou reestilizações. Seis em cada dez eram SUVs ou crossovers, e sete em cada dez, eletrificados. Entre 2023 e 2025, a eletrificação respondeu por 70% a 75% das novidades anuais. A participação chinesa nos lançamentos, por sua vez, passou de 23% em 2023 e 2024 para 46% em 2025.
Em um mercado em expansão, vender mais pode coexistir com a perda de participação. Para avaliar a redistribuição da demanda, é preciso observar os modelos que disputam o mesmo consumidor antes e depois de cada lançamento, distinguindo o desempenho em volume da evolução de sua participação. Essa distinção é relevante porque o crescimento geral pode compensar parte da demanda absorvida pelas novidades. A evolução do grupo competitivo oferece uma leitura mais precisa do que o desempenho isolado de cada modelo.
Como avaliamos a disputa
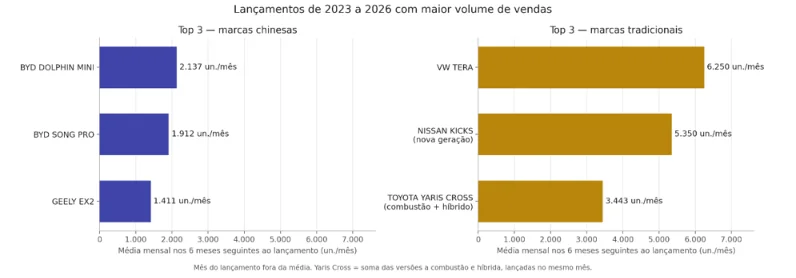
Selecionamos os três lançamentos de maior volume no período entre as marcas tradicionais (VW Tera, nova geração do Nissan Kicks e Toyota Yaris Cross) e entre as chinesas (BYD Dolphin Mini, BYD Song Pro e Geely EX2). Incluímos o Hyundai i20, ainda com menos de seis meses de vendas, para uma leitura preliminar. Os concorrentes diretos pertencem ao mesmo segmento e têm preços até 15% acima ou abaixo do modelo analisado, independentemente da motorização.
Comparamos as médias mensais de vendas nos seis meses anteriores e posteriores à chegada de cada modelo, separando os concorrentes em tradicionais e chineses, a combustão e eletrificados. Os resultados estão organizados em dois blocos: crossovers e SUVs, que compartilham parte dos consumidores, e hatches. Lançamentos simultâneos limitam a atribuição das mudanças a um único modelo.
Crossovers e SUVs concentram a expansão
A média mensal de vendas dos dois segmentos passou de 65,5 mil unidades em 2023 para 109,8 mil até agosto de 2026. Sua participação no mercado subiu de 36,4% para 46,9%. Os crossovers mais que dobraram de volume, chegando a 37,9 mil unidades mensais, mas seguem dominados pelas marcas tradicionais: as chinesas têm apenas 2,8%. Nos SUVs, que cresceram 50%, a participação chinesa avançou de 8,6% para 35,3%. No conjunto dos dois segmentos, chineses e eletrificados alcançaram, respectivamente, 24,1% e 25,5%.
Volkswagen Tera
Após seis meses de vendas, o Tera conquistou 24% de seu grupo competitivo, formado por crossovers de marcas tradicionais. A participação dos concorrentes a combustão caiu de 94,2% para 70,5%. O Pulse híbrido manteve sua fatia e cresceu 43% em volume. O maior recuo foi do Renault Kardian: perdeu 8,5 pontos percentuais e 42% das vendas. Kicks e Nivus venderam mais, mas também cederam participação.
Com o Tera, o volume médio do grupo passou de aproximadamente 18 mil para 26 mil unidades mensais, alta de 43%. Excluído o lançamento, os concorrentes cresceram apenas 8,6%, abaixo dos 12,7% do mercado no período.
Nissan Kicks de nova geração
A nova geração do Kicks elevou sua participação no grupo de 9,2% para 21,4%. O Tera, lançado no mesmo período, chegou a 25%, dificultando separar os efeitos dos dois modelos. O Kardian perdeu 10,2 pontos percentuais, seguido por Nivus (6,1) e Fastback a combustão (4,0). Os híbridos Fastback e Pulse mantiveram suas participações. Excluídas as duas gerações do Kicks, os concorrentes cresceram 34%, abaixo dos 48% do segmento de crossovers sem o modelo. Nivus e Fastback a combustão aumentaram as vendas, apesar da perda de participação. O resultado reforça a necessidade de avaliar os dois indicadores em conjunto, sobretudo em segmentos que crescem rapidamente.
Toyota Yaris Cross
As versões a combustão e híbrida chegaram no início de 2026 e foram avaliadas separadamente por ocuparem faixas de preço distintas. A híbrida conquistou 25,3% de um grupo entre R$ 157 mil e R$ 212 mil, composto principalmente por eletrificados. O Fastback híbrido caiu de 79,7% para 24,9% de participação e perdeu 40% das vendas, cerca de 900 unidades mensais. O BYD Yuan Pro também recuou, em 8,9 pontos percentuais. Apenas o Leapmotor B10, lançado no mesmo período, ganhou participação.
A versão a combustão do Yaris Cross ficou com 12,5% de seu grupo. A chegada do Nissan Kait, que alcançou 17,8%, e a quadruplicação das vendas do Honda WR-V também alteraram a disputa. Os concorrentes cresceram 82%, ante 7,3% do segmento sem o novo modelo. O Nivus vendeu 11% mais, mas sua participação caiu de 55,3% para 29,7%. As mudanças simultâneas impedem atribuir esse movimento apenas ao Yaris Cross. Nas duas leituras, o Fastback híbrido registrou a maior queda de vendas.
BYD Song Pro
O híbrido plug-in conquistou 10,1% de um grupo dominado por SUVs tradicionais a combustão. Esses concorrentes cresceram 25% em volume, mas perderam 7,1 pontos percentuais de participação, com destaque para Compass, Corolla Cross e HR-V. O Corolla Cross híbrido perdeu 19% das vendas e recuou de 8,3% para 4,9% do grupo. Entre os chineses, o Tiggo 8 a combustão ganhou 1,8 ponto percentual, enquanto o Tiggo 7 híbrido perdeu 57% das vendas. Sem o Song Pro, os concorrentes cresceram 22%, abaixo dos 27% do segmento de SUVs sem o lançamento. As perdas de participação entre os tradicionais a combustão foram de 3,5 pontos percentuais para o Compass, 2,6 para o Corolla Cross e 1,6 para o HR-V. Além do Tiggo 8, Taos e Territory ganharam espaço entre os concorrentes de volume relevante.
Hatches mudam por dentro
Desde 2023, o segmento oscilou entre 51 mil e 59 mil unidades mensais e perdeu participação no mercado, de 28,4% para 25,4%. Internamente, porém, a mudança foi intensa: as chinesas passaram de 1,3% para 24,3% das vendas, praticamente todas com elétricos de entrada. Os eletrificados chegaram a 24,6%, e os hatches já representam um terço das vendas chinesas no país.
BYD Dolphin Mini
Lançado no primeiro semestre de 2024, o Dolphin Mini registrou o maior volume médio nos seis primeiros meses entre os lançamentos chineses analisados. Até agosto de 2026, era o sétimo modelo mais emplacado do ano, com cerca de 6,4 mil unidades mensais. Em seu grupo original, formado por três hatches tradicionais a combustão, conquistou 22,7%. O Polo caiu de 67,4% para 40,2% e perdeu 32% das vendas, aproximadamente 1,8 mil unidades mensais, ante 2,1 mil do Dolphin Mini na janela analisada. Yaris e City hatch cresceram 15% e 69%, respectivamente.
O volume total do grupo cresceu 13,8%, de 8,3 mil para 9,4 mil unidades mensais. Sem o Dolphin Mini, os concorrentes recuaram 12%, diante de uma queda de 2,1% do segmento sem o lançamento e de uma expansão de 4,8% do mercado total.
Geely EX2
O EX2 chegou no segundo semestre de 2025 e conquistou 18,7% de um grupo liderado pelo Dolphin Mini. A maior perda foi do City hatch, único tradicional a combustão com volume relevante: sua participação caiu de 30,6% para 14,8%, com retração de 13% nas vendas. O Dolphin Mini cedeu apenas 2,3 pontos percentuais e cresceu 73% em volume. Mesmo sem o EX2, o grupo avançou 46%, enquanto o segmento de hatches sem o lançamento recuou 2,2%, indicando a expansão da faixa de elétricos de entrada. O caso mostra que a chegada de outro elétrico chinês pode coexistir com forte crescimento do líder da mesma tecnologia. Na janela analisada, a maior perda de volume ocorreu justamente no tradicional a combustão.
Hyundai i20
A leitura ainda é preliminar, mas o i20 conquistou 9,9% de um grupo que reúne Onix, Polo, City e 208, além de Dolphin Mini e EX2. Os tradicionais a combustão passaram de 60,8% para 43,0% do volume, com perdas maiores para Onix (10 pontos percentuais) e Polo (4,6). Os elétricos chineses avançaram de 39,2% para 47,1%, impulsionados pelo EX2, que quase triplicou as vendas. O Dolphin Mini cresceu 41%, mas cedeu 1,9 ponto percentual. Os líderes a combustão enfrentam, assim, pressão tanto de novos tradicionais quanto dos elétricos chineses.
O efeito acumulado dos lançamentos
Os gráficos comparam a participação dos concorrentes diretos nos segmentos com a participação desses mesmos modelos somados aos lançamentos já disponíveis. A distância entre as linhas representa o espaço conquistado pelas novidades.
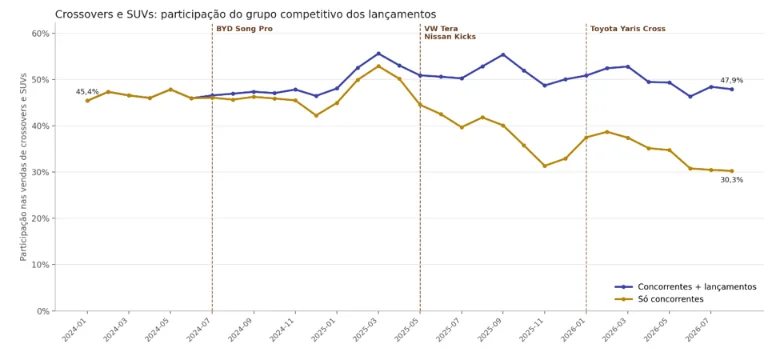
Em crossovers e SUVs, o grupo competitivo dos quatro lançamentos manteve praticamente sua fatia dos segmentos: de 45% a 48% antes do Song Pro, em julho de 2024, para 47,9% em agosto de 2026. A composição interna, entretanto, mudou. Os concorrentes passaram de 46,1% para 30,3%, enquanto os lançamentos chegaram a 17,6%. A entrada simultânea de Tera e Kicks, em maio de 2025, acelerou essa redistribuição. O avanço ocorreu sobretudo dentro do próprio grupo competitivo. Nos seis meses após a chegada de Tera e Kicks, a participação dos concorrentes nos dois segmentos caiu de 44,5% para 31,3%, mostrando a velocidade da mudança.
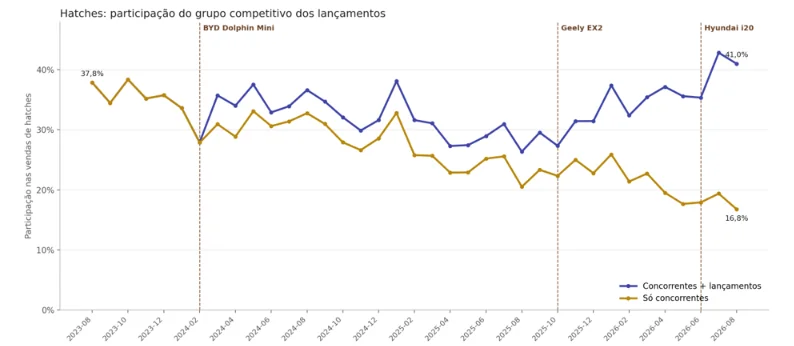
Nos hatches, o grupo representava de 34% a 38% do segmento antes do Dolphin Mini, em fevereiro de 2024, e recuou para cerca de 27% ao longo de 2025. Com EX2 e i20, o movimento se inverteu: entre a chegada do EX2, em outubro de 2025, e agosto de 2026, os três lançamentos passaram de 5,0% para 24,2% das vendas do segmento. O grupo completo alcançou 41,0%, enquanto os concorrentes recuaram de 22,3% para 16,8%. As novidades ganharam espaço também sobre modelos de fora do grupo.
As implicações para o planejamento
Os casos mostram que o impacto costuma se concentrar no líder ou no concorrente mais próximo do lançamento: Polo diante do Dolphin Mini, Kardian diante do Tera e Fastback híbrido diante do Yaris Cross. A faixa de preço delimita a disputa, e a tecnologia ajuda a explicar a intensidade das perdas. Os elétricos chineses de entrada também avançam sobre os tradicionais a combustão. Isso não significa que todos os modelos da mesma origem ou motorização sejam afetados de maneira uniforme. A proximidade de posicionamento e a composição de cada grupo ajudam a explicar os resultados.
Para montadoras, concessionárias e fornecedores, as projeções precisam considerar essa redistribuição. O crescimento do segmento pode sustentar volumes e, ao mesmo tempo, esconder a perda de posição competitiva. Avaliar preços, motorizações e calendários de lançamento em conjunto permite antecipar onde a pressão será maior e ajustar as decisões de portfólio e produção.
A Bright Consulting transforma inteligência de mercado em apoio às decisões de negócio. Para avaliar o impacto dos próximos lançamentos sobre seu portfólio e suas previsões de vendas, fale com nossa equipe.
A Bright Consulting é uma consultoria automotiva especializada com sede em Campinas (SP), criada em 2014, e tem como missão oferecer um portfólio de serviços de inteligência competitiva orientado para minimizar os riscos relacionados ao processo decisório de seus clientes. Conta com especialistas reconhecidos nos mercados nacional e internacional, que avaliam as grandes transformações do mercado e da indústria, os impactos da evolução tecnológica nos veículos e contribuem na elaboração de projeções mais assertivas de sustentação às decisões das empresas.