Outubro fecha com 254 mil unidades e alta de 2,4% sobre 2025. Eletrificados chegam a 24,4%.
O mercado brasileiro de veículos leves encerrou outubro de 2026 com 253.952 emplacamentos, queda de 5,5% sobre setembro (268.768) e avanço de 2,4% sobre outubro de 2025 (248.107). No acumulado do ano, o setor chega a 2.412.157 unidades, +17,2% acima do mesmo período de 2025 (2.057.907). O crescimento anual segue sólido, mas outubro reforça a tendência de acomodação de ritmo observada desde setembro — a comparação anual, que chegou a +22% em agosto, caiu para +2,4% no fechamento mensal, confirmando que o pico do ciclo de alta ficou para trás.
O resultado positivo em relação a 2025, embora modesto, mostra que o mercado tem resistência mesmo após o fim do grande ciclo de antecipações corporativas e crescimento no varejo de eletrificados chineses. A menor disponibilidade de eletrificados acessíveis e o período eleitoral podem ter prejudicado o período.
Dias úteis e média diária
Outubro de 2026 teve 22 dias úteis, um a mais que setembro (21) e um a menos que outubro de 2025 (23 — já que o feriado de 12/10 caiu em domingo). Com isso, a média diária ficou em 11.544 unidades em outubro, contra 12.799 em setembro (-9,8%) e 10.787 em outubro de 2025 (+7,0%). Ajustado pelo calendário, o quadro muda: a queda nominal de 5,5% sobre setembro se amplia para -9,8% em média diária, mas o crescimento anual de +2,4% se amplia para +7,0% quando corrigido por dias úteis. No acumulado, o ano tem 209 dias úteis, um a menos que 2025, o que mantém o crescimento de +17,2% intacto.
Canais: venda direta e showroom em equilíbrio quase perfeito
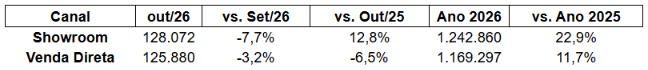
Em outubro, a venda direta representou 49,6% dos emplacamentos, praticamente empatada com o showroom (50,4%). Movimento interessante — pela primeira vez em muitos meses, os dois canais operam em patamar quase idêntico.
Market share: BYD retoma força, Fiat e VW recuam no mês
Top 15 montadoras — Outubro 2026
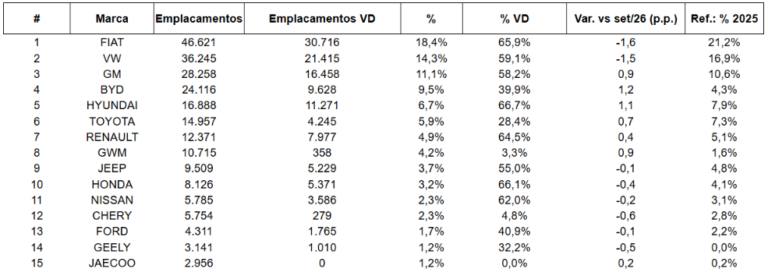
Três movimentos merecem destaque. Primeiro, a retomada forte da BYD (+1,2 pp), que sobe para 9,5% de share e consolida a 4ª posição — revertendo o recuo observado em setembro. Segundo, o avanço da Hyundai (+1,1 pp) e da GM (+0,9 pp), com ambas ampliando participação de forma relevante. Terceiro, o recuo expressivo de Fiat (-1,6 pp) e VW (-1,5 pp), que juntas perderam mais de 3 pontos percentuais em um único mês — queda significativa das duas líderes históricas.
Perspectiva histórica: FIAT cedeu 2,8 pp frente a 2025 (21,2% → 18,4%) e VW cedeu 2,6 pp (16,9% → 14,3%). Do lado oposto, BYD mais que dobrou participação (4,3% → 9,5%), GWM mais que dobrou (1,6% → 4,2%), e Geely saltou praticamente do zero para 1,2%. GM manteve-se estável (10,6% → 11,1%).
Modelos: Strada mantém liderança firme; BYD coloca 2 modelos no top 15
Top 15 modelos — Outubro 2026
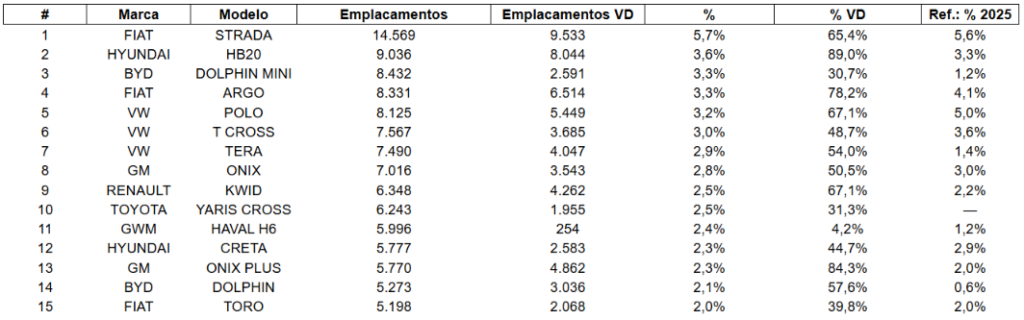
Dois destaques importantes. Primeiro, a BYD colocou 2 modelos no top 15 com o Dolphin Mini (3º lugar) e o Dolphin (14º) — reforçando a presença da marca chinesa no miolo do ranking. Segundo, a GM volta ao top 15 com dois modelos (Onix em 8º e Onix Plus em 13º), mostrando recuperação do portfólio da marca após meses mais discretos. Fiat segue com 3 modelos (Strada, Argo, Toro), VW com 3 (Polo, T-Cross, Tera), Hyundai com 2 (HB20, Creta) e Toyota com 1 (Yaris Cross).
Perspectiva histórica: Strada manteve liderança praticamente estável (5,6% → 5,7%), HB20 saltou (3,3% → 3,6%) e Tera dobrou share em um ano (1,4% → 2,9%). Do lado oposto, Polo cedeu quase 2 pp (5,0% → 3,2%) e Argo cedeu quase 1 pp (4,1% → 3,3%). O Dolphin Mini quase triplicou share (1,2% → 3,3%) e o Dolphin saltou de 0,6% para 2,1%. O Haval H6 dobrou (1,2% → 2,4%) — confirmando que o ganho das chinesas vem de volume ampliado de modelos já estabelecidos.
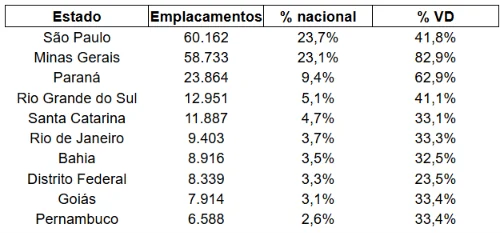
Geografia: Minas Gerais quase empata com São Paulo
Top 10 estados — Outubro 2026
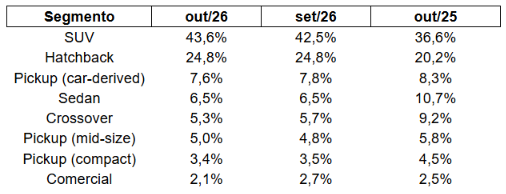
Automóveis x Comerciais Leves
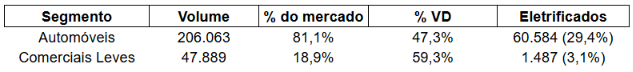
Eletrificados: 24,4% do mercado, novo patamar recorde e volume mais que dobra sobre 2025
Os eletrificados somaram 62.071 unidades em outubro, equivalentes a 24,4% do mercado total — novo patamar recorde, acima dos 23,0% de setembro e muito acima dos 10,9% registrados em outubro de 2025 (27.042 unidades). O volume cresceu 129% em base anual.
Distribuição por powertrain
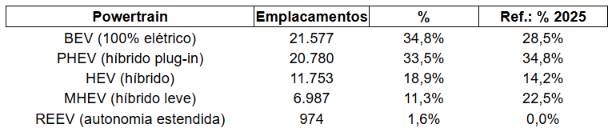
Share dos eletrificados no mercado total: 24,4% em out/26 vs 10,4% em 2025 (acum.) — mais que dobrou em doze meses.
Líderes por tecnologia
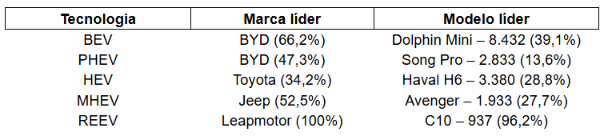
A concentração da BYD segue alta nos BEVs (66,2%) e também nos PHEVs (47,3%), confirmando a dominância da marca nos powertrains plenamente elétricos e plug-in. Chama atenção o GWM Haval H6 como modelo líder em HEV (28,8%), com a Toyota liderando em marca (34,2%). O Jeep ampliou domínio nos MHEVs para 52,5%, com o Avenger disparado como modelo líder.
Perspectiva histórica dentro do mix de eletrificados: o BEV ampliou participação (28,5% → 34,8%), o REEV saiu do zero para 1,6% e os híbridos (HEV) subiram marginalmente. Do lado oposto, o MHEV perdeu quase metade de participação (22,5% → 11,3%) e o PHEV cedeu levemente (34,8% → 33,5%). Ou seja, o mercado migra claramente para soluções 100% elétricas, em detrimento das tecnologias híbridas leves.
Marcas chinesas: 22,7% do mercado, retomada após leve recuo de setembro
A participação das marcas chinesas ficou em 22,7% do total em outubro, avanço frente aos 21,6% de setembro. Na comparação anual, o salto segue impressionante: em outubro de 2025, as chinesas somavam 25.741 unidades (10,4% do mercado). Em outubro de 2026, chegaram a 57.541 unidades (22,7%) — mais que dobraram em volume e ganharam 12 pontos percentuais de share em doze meses. No acumulado de 2025, as chinesas tinham apenas 9,1% do mercado — mostrando que a reconfiguração estrutural seguiu em velocidade acelerada ao longo de todo o ano.
A Análise de Vendas da Bright Consulting é obtida por meio da Plataforma AutoDash Bright Consulting. Com ela, é possível acompanhar todas as informações do mercado automotivo de forma robusta e atualizada! Clique abaixo e conheça!
A Bright Consulting é uma consultoria automotiva especializada com sede em Campinas (SP), criada em 2014, e tem como missão oferecer um portfólio de serviços de inteligência competitiva orientado para minimizar os riscos relacionados ao processo decisório de seus clientes. Conta com especialistas reconhecidos nos mercados nacional e internacional, que avaliam as grandes transformações do mercado e da indústria, os impactos da evolução tecnológica nos veículos e contribuem na elaboração de projeções mais assertivas de sustentação às decisões das empresas.